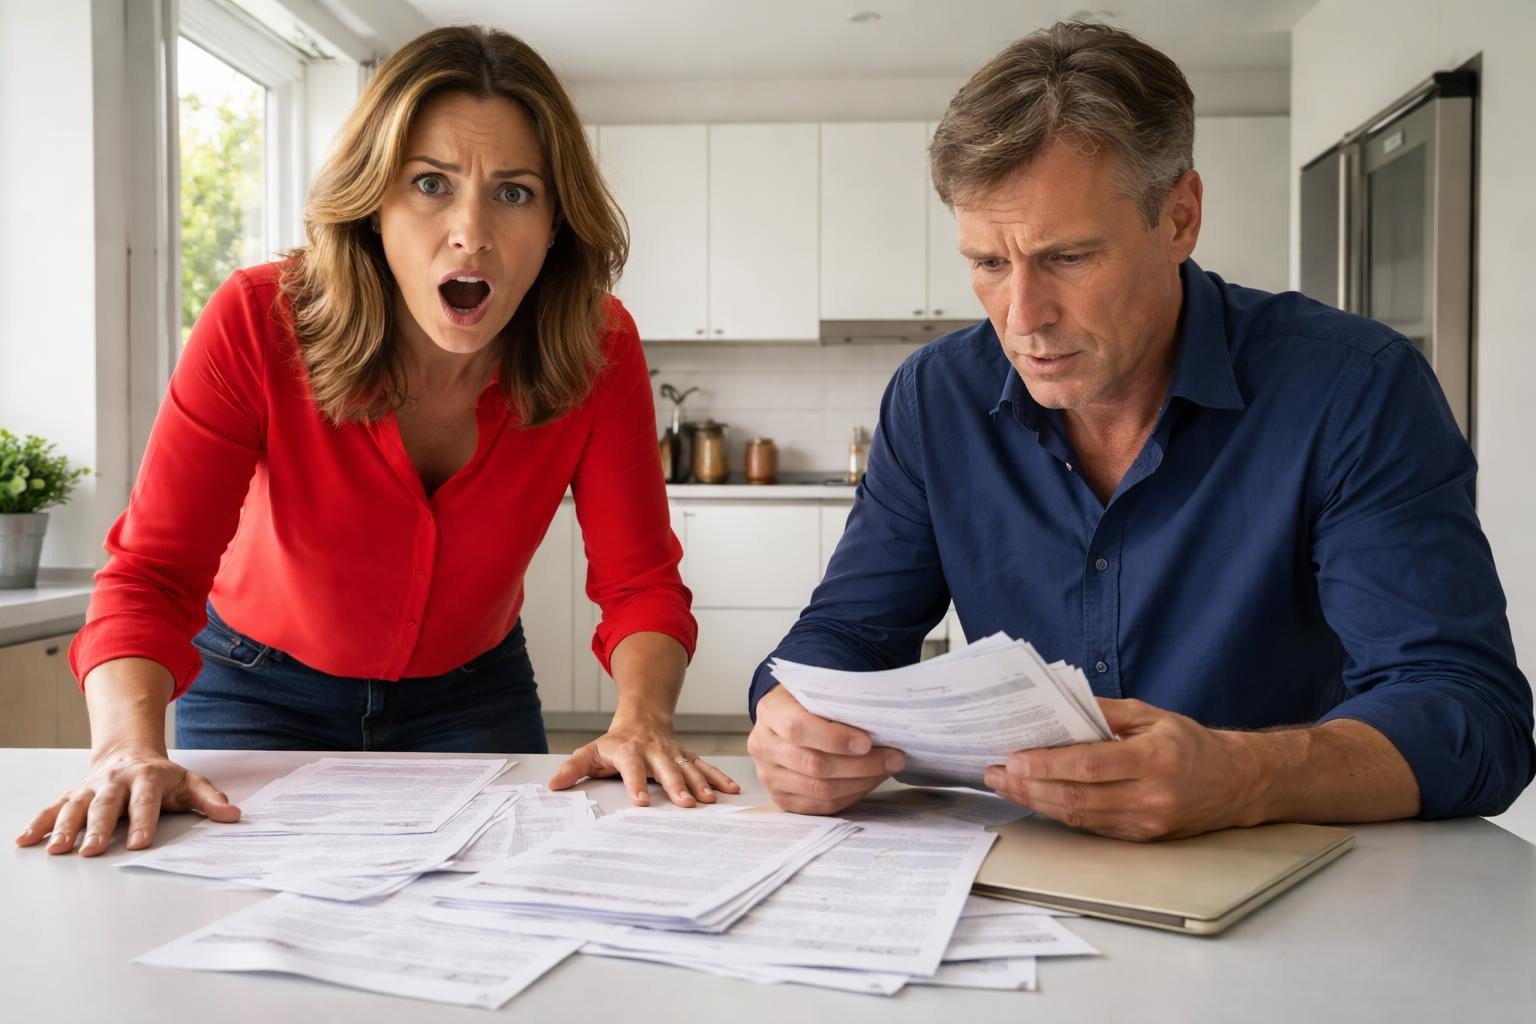
— Am plătit timp de doisprezece ani jumătate din „rată”, deși apartamentul fusese achitat integral de mult?! — întrebă Ana, aruncând în fața lui Radu extrasele bancare…
În fiecare zi de cinci, Ana îi transfera lui Radu 4.100 de lei. Timp de doisprezece ani nu întârziase niciodată cu plata, nici măcar atunci când se îmbolnăvise și stătuse aproape o lună acasă, fără să-și primească salariul integral.
— Banca nu așteaptă, îi amintea soțul. — Dacă întârziem măcar o dată, ne stricăm istoricul de credit.
Apartamentul îi aparținuse lui Radu încă dinainte de nuntă. Când Ana îi trecuse pentru prima dată pragul, acolo se aflau o canapea veche și lăsată, două scaune șubrede și un dulap a cărui ușă se ținea într-o singură balama. Radu îi spusese atunci, sincer, că plătea un credit ipotecar și că abia se descurca de unul singur.
— Nu-ți cer să plătești pentru apartamentul meu, adăugase el. — Dar, dacă vom locui împreună, va trebui să împărțim cheltuielile.
Anei i se păruse corect. După nuntă stabiliseră că Radu își transferă jumătatea către bancă, iar Ana îi dă lui cealaltă jumătate. Soțul o asigurase că așa era mai simplu, fiindcă acordul de credit era încheiat doar pe numele lui.
În timp, apartamentul se schimbase. Ana cumpărase din banii ei mobilierul de bucătărie, plătise schimbarea ferestrelor și pusese bani deoparte ani întregi pentru renovarea băii. Dar de fiecare dată când propunea să i se treacă măcar o cotă mică din proprietate, Radu se enerva.
— Iar începi? Suntem o familie sau parteneri de afaceri?
— Vreau doar să știu că investesc și în locuința mea.
— După ce achităm creditul, rezolvăm toate actele. Acum banca nu permite schimbarea proprietarilor.
Ana nu se pricepea la astfel de lucruri și își credea soțul. Radu păstra toate documentele într-un sertar încuiat al biroului. Spunea că era doar atent: acolo se aflau contracte, polițe de asigurare și acte de la serviciu.
În doisprezece ani, Ana îi transferase aproape 590.000 de lei. Din cauza acestor plăți renunțase la concedii, își cumpăra haine la reduceri și luase de câteva ori ture suplimentare. Și Radu spunea mereu că banii abia le ajungeau.
În ultimele luni, însă, comportamentul lui se schimbase. Își cumpărase un ceas scump, schimbase mașina și începuse să plece în fiecare sâmbătă ca să „ajute un coleg cu renovarea”. La întrebările ei răspundea calm:
— Mi-au mărit salariul. Am vrut să-mi fac un cadou. Nu sunt obligat să dau socoteală pentru fiecare cumpărătură.
Ana încerca să nu facă scandal. Totuși, într-o zi, Radu i-a spus că banca mărește plata lunară începând din ianuarie.
— De acum, partea ta este 4.750 de lei, spuse el la cină.
— De ce atât de brusc?
— Au recalculat dobânda.
— Arată-mi notificarea de la bancă.
Furculița din mâna lui Radu încremeni.
— Ce notificare?
— Una obișnuită. Banca doar v-a informat despre schimbarea condițiilor.
— A venit electronic. Am șters-o deja.
— Atunci deschide aplicația.
Radu își împinse farfuria brusc.
— Ana, m-am săturat să nu ai încredere în mine tot timpul. Doisprezece ani a fost totul în regulă, iar acum te-ai hotărât să faci verificări?
Se ridică și ieși din bucătărie. După un minut, Ana auzi cheia răsucindu-se în birou. În seara aceea, pentru prima dată, soțul luă legătura de chei cu el chiar și la duș.
A doua zi, Ana o sună pe prietena ei, Laura, care lucra ca contabilă. Aceasta o ascultă cu atenție și îi puse o singură întrebare:
— Ai văzut vreodată un extras al creditului?
— Nu. Radu transferă singur banii la bancă.
— Dar știi cât mai este de achitat?
Ana nu știa. După spusele soțului, mai aveau de plătit aproximativ încă opt ani. Laura tăcu o clipă, apoi o sfătui să adune toate transferurile făcute de ea și să găsească termenii inițiali ai creditului.
În vechiul e-mail, Ana descoperi un mesaj pe care Radu i-l redirecționase cu puțin timp înainte de nuntă. În el era un tabel cu ratele. Deschise aplicația băncii și consultă istoricul transferurilor: aceleași sume plecaseră către Radu lună de lună.
După două zile, Ana găsi încă un lucru ciudat. La primele plăți, Radu îi ceruse să scrie la detalii „jumătate din rata ipotecară”. După un an, îi spusese pe neașteptate să înlocuiască formula cu „cheltuieli de familie”.
— Băncii nu-i place formularea de dinainte, îi explicase el atunci.
Ana imprimă tot istoricul și i-l arătă Laurei. Aceasta compară mult timp datele, adună sumele, apoi se încruntă.
— Ceva nu se leagă. La valoarea inițială a creditului și cu astfel de plăți, datoria ar fi trebuit să fie mult mai mică. Sau poate că nu ar mai fi trebuit să existe deloc.
— Poate Radu a cerut amânări la plată?
— Atunci ar trebui să existe documente. Fără ele, nu facem decât să ghicim.
Ocazia de a verifica actele a apărut întâmplător. Duminică, Radu plecă la mama lui și își uită geanta de serviciu pe un raft din bucătărie. Din buzunarul lateral ieșea o legătură de chei.
Ana deschise biroul. În sertarul de jos al biroului se aflau dosare aranjate cu grijă. Contractul de credit ipotecar nu era printre ele, însă găsi o notificare de la compania de asigurări, cu numărul contului de credit și numele băncii.
Dimineață, Ana sună acolo. Angajata refuză să ofere informații despre contractul altcuiva, dar, după ce Ana îi dictă numărul contului, rosti o frază care îi îngheță degetele:
— Pentru acest imobil, banca noastră nu are în prezent nicio sarcină ipotecară activă.
— Cum adică?
— Pentru detalii trebuie să se adreseze proprietarul imobilului.
Ana închise apelul și privi peretele câteva minute. Seara, îi ceru lui Radu încă o dată să-i arate soldul datoriei. Soțul nici măcar nu-și ridică privirea din telefon.
— Ți-am spus deja: cam 750.000 de lei.
— Mai exact?
— Ce contează? Mai avem mult de plătit.
A doua zi, Ana își luă liber de la serviciu și se duse la biroul de cadastru și publicitate imobiliară. Funcționara îi eliberă un extras oficial de carte funciară pentru apartament. La rubrica privind sarcinile era trecută data radierii: cu aproape unsprezece ani în urmă.
Dar Anei nu i se păru de ajuns. Voia să afle unde se duseseră banii ei în tot acel timp. Laura o ajută să compare transferurile, cumpărăturile mari ale lui Radu și câteva facturi păstrate întâmplător în e-mailul comun. Mașina, ceasul și transferurile regulate către un cont de investiții fuseseră plătite la scurt timp după ce intrau banii de la Ana.
Vineri, Radu se întoarse acasă mai târziu decât de obicei. Văzând-o pe Ana la masa din bucătărie, întrebă nemulțumit:
— De ce nu ai pregătit cina?
În fața ei se afla un dosar gros. Deasupra era extrasul de carte funciară cu data radierii ipotecii. Lângă el, toate extrasele cu transferurile ei din ultimii doisprezece ani.
— Trebuie să vorbim, spuse Ana.
Radu observă actele și se opri.
— Ai umblat prin documentele mele?
— Așază-te.
— Te-am întrebat cine ți-a dat voie să-mi atingi lucrurile?
Făcu un pas spre masă, gata să ia dosarul, însă Ana îl acoperi cu palma.
— Astăzi am fost la bancă și la cadastru.
Chipul lui Radu se schimbă. Încercă să zâmbească ironic, dar colțul gurii îi tresări nervos.
— Și ce ai căutat acolo?
Ana scoase ultimul teanc de hârtii, se ridică și îl aruncă pe masă, în fața soțului ei.
— Am plătit timp de doisprezece ani jumătate din „rată”, deși apartamentul fusese achitat integral de mult?! — întrebă Ana, aruncând în fața lui Radu extrasele bancare…
Radu tăcea. Privirea îi alerga de la extrasele bancare la documentul din cartea funciară, de parcă încerca să înțeleagă cât de multe aflase, de fapt, Ana.
— Ai umblat prin lucrurile mele, ai sunat la bancă și ai verificat apartamentul meu pe la spatele meu? rosti el în cele din urmă.
— Apartamentul tău? repetă Ana. — Când trebuia să facem renovări și să plătesc 4.100 de lei pe lună, era al nostru. Iar acum, dintr-odată, e doar al tău?
— Nu răstălmăci lucrurile. Ai fost de acord să participi la cheltuieli.
— Am fost de acord să plătesc jumătate din rata ipotecară.
— Ce contează cum îi spuneam? Ai locuit aici. În altă parte tot ar fi trebuit să plătești chirie.
Ana se așteptase la scuze, la derută, măcar la o încercare stânjenită de a se explica. Dar calmul lui Radu era mai înspăimântător decât o mărturisire. Vorbea de parcă doisprezece ani de minciuni ar fi fost o înțelegere casnică obișnuită, pe care ea, din cine știe ce motiv, o înțelesese greșit.
— Când a fost achitat creditul? întrebă ea.
— Nu-mi amintesc data exactă.
— Aici scrie: acum unsprezece ani. Asta înseamnă că te-am ajutat să plătești creditul doar în primul an. Ce s-a întâmplat după aceea?
Radu luă unul dintre extrase și îl aruncă înapoi nepăsător.
— Am pus banii deoparte.
— Unde?
— Pentru viitor.
— Al cui viitor?
— Al nostru, bineînțeles.
Ana scoase alte câteva foi. Pe una erau marcate datele transferurilor ei, iar pe alta, cumpărăturile soțului.
— La două zile după plata mea ai dat avansul pentru mașină. Luna următoare ți-ai cumpărat ceasul. Iar aici ai trimis bani în mod regulat într-un cont de investiții. Și acela era pentru viitorul nostru?
— Tu nu înțelegi nimic despre investiții.
— Atunci explică-mi.
Radu se duse la frigider, scoase o sticlă de apă și bău câteva înghițituri. În mod demonstrativ, nu se grăbea, sperând să-și recapete avantajul cu care era obișnuit.
— Am administrat banii așa cum am considerat că este corect. Dacă ți-aș fi povestit despre fiecare investiție, ai fi cheltuit totul pe mobilă, călătorii și alte prostii.
— Mobila din apartamentul tău am cumpărat-o din salariul meu.
— Te-ai folosit de ea la fel de mult ca mine.
— Baia, ferestrele și bucătăria au fost tot plată pentru faptul că locuiam aici?
— Ana, termină cu rolul de victimă. Ai locuit într-un apartament bun, nu plăteai unui proprietar și nu te temeai că te poate da afară. 4.100 de lei pentru o astfel de locuință este o sumă perfect normală.
Își privi soțul și înțelese deodată că el pregătise acest răspuns de multă vreme. Poate îl repetase în minte de fiecare dată când primea un nou transfer.
— Atunci de ce nu i-ai spus chirie?
Radu ridică din umeri.
— Pentru că ai fi început să te cerți.
— Deci ai vorbit intenționat despre credit ca să nu refuz?
— Voiam să evit scandalurile inutile.
— Iar formularea plăților ai cerut să fie schimbată tot pentru liniște?
De data aceasta, nu răspunse.
Ana pornise înregistrarea pe telefon înainte ca soțul ei să ajungă acasă. Laura o sfătuise să nu-i spună dintr-odată tot ce găsise și să-l lase pe Radu să vorbească singur.
— Mi-ai arătat un vechi grafic de plăți, continuă Ana. — În fiecare an m-ai asigurat că împrumutul nu era încă achitat. Ieri mi-ai cerut să-mi măresc partea la 4.750 de lei din cauza unei presupuse modificări a dobânzii bancare. De ce?
— Mi-au crescut cheltuielile.
— Voiai să primești mai mulți bani.
— Am dreptul să stabilesc cât se plătește pentru locuitul în apartamentul meu.
— Dar eu nu ți-am închiriat locuința. Eram soția ta.
— Una nu o exclude pe cealaltă.
Ultima speranță că Radu măcar înțelegea ce făcuse dispăru. În fața Anei nu stătea un om speriat, care comisese o greșeală, ci proprietarul unui apartament care, timp de doisprezece ani, luase pe ascuns bani de la propria soție.
Ea închise dosarul.
— Bine. Atunci, de astăzi nu-ți mai transfer nimic.
— Plata trebuie făcută pe cinci.
— Altfel ce? Banca îți ia apartamentul al cărui credit este închis de unsprezece ani?
— Altfel nu mai locuiești aici.
Radu rostise asta prea repede. Probabil credea că frica de a rămâne fără locuință o va face să cedeze, așa cum o făcuse de multe ori înainte.
— Cât timp îmi dai?
— O săptămână.
— După doisprezece ani de căsnicie?
— Tu ai transformat casa noastră într-o contabilitate.
Ana dădu din cap, luă dosarul și porni spre dormitor.
— Unde te duci?
— Să-mi strâng lucrurile. Nu-mi va trebui o săptămână.
Siguranța de pe chipul lui Radu se clătină.
— Termină cu teatrul. Dimineață te calmezi și vorbim normal.
— Am vorbit deja normal. M-ai numit chiriașă și mi-ai stabilit termenul de evacuare.
Ana își puse în valiză hainele, actele și laptopul. Luă doar lucrurile personale. Tot ce cumpărase pentru apartament rămase la locul lui. Radu apăru de două ori în ușa dormitorului. Mai întâi o asigură că exagerează, apoi îi propuse să reducă plata lunară la 3.500 de lei.
— Chiar și acum negociezi, spuse Ana.
— Încerc să găsesc un compromis.
— Un compromis ar fi fost posibil acum unsprezece ani, dacă mi-ai fi spus adevărul.
Înnoptă la Laura. Dimineață, își făcu programare la avocatul recomandat de aceasta. Ana aduse certificatul de căsătorie, extrasul de carte funciară, istoricul transferurilor, vechiul grafic ipotecar și conversațiile cu soțul ei.
Avocatul cercetă documentele cu atenție.
— Apartamentul a fost cumpărat înainte de căsătorie, așa că nu devine automat bun comun, o avertiză el de la început. — Renovările și investițiile dumneavoastră pot fi analizate separat, dar va trebui să dovedim sumele.
— Dar transferurile?
— Primele plăți, cu mențiunea „jumătate din rata ipotecară”, sunt o probă solidă. Mai departe e mai complicat, fiindcă apare formularea cheltuieli de familie. Dar ați păstrat mesaje în care vă amintește lunar tocmai de credit. În plus, ieri a recunoscut practic faptul că a ascuns stingerea creditului.
Ana puse telefonul pe masă și porni înregistrarea. Avocatul ascultă conversația până la capăt.
— Asta nu înseamnă că banii se vor întoarce mâine, spuse el. — Dar aveți o poziție juridică. Mai întâi vom trimite o notificare prin care îi cerem să ofere un calcul și să restituie sumele primite sub un pretext fals. Dacă refuză, vom rezolva problema în instanță. Separat, vom strânge bonurile și facturile pentru renovări și mobilă.
— Vreau să divorțez.
— Atunci vom începe și această procedură. Dar pregătiți-vă: va susține aproape sigur că ați plătit de bunăvoie pentru a locui acolo.
— Asta spune deja.
— De aceea nu mai discutați nimic verbal. Doar în scris sau prin mine.
În aceeași zi, Ana își deschise un cont separat, își transferă salariul acolo și anulă toate plățile automate legate de apartamentul lui Radu. Apoi închirie un apartament mic, mobilat, aproape de serviciu. Era mai modest decât vechea locuință, dar proprietara îi dădu imediat un contract și îi detaliase fiecare sumă.
După trei zile, Radu îi scrise:
„Sper că ai terminat cu isteria. Vineri e plata. Nu mă obliga să iau măsuri.”
Ana îi redirecționă mesajul avocatului și nu răspunse.
Vineri, Radu o sună de șapte ori. Apoi îi trimise o fotografie cu aplicația bancară goală și îi scrise că, din cauza ei, nu va putea plăti asigurarea la timp. Seara, tonul se schimbă:
„Hai să ne înțelegem. Întoarce-te acasă. Vei plăti 3.000 de lei până rezolvăm totul.”
Ana păstră din nou tăcerea.
După o săptămână, Radu primi notificarea oficială. În ea era menționată suma preliminară: toate transferurile de după achitarea creditului ipotecar, cheltuielile dovedite pentru renovarea capitală și o parte din valoarea bucătăriei încorporate. Chiar și fără dobânzi, totalul depășea 500.000 de lei.
El veni la sediul firmei unde lucra Ana și o așteptă la intrare.
— Te-ai hotărât să mă falimentezi? o întrebă de îndată ce apăru.
— M-am hotărât să-mi recuperez ce este al meu.
— Ai locuit la mine timp de doisprezece ani!
— Am plătit pentru un credit inexistent și am mărit valoarea apartamentului tău.
— Instanța va considera oricum că au fost cheltuieli de familie.
— Poate. Atunci vei explica instanței de ce îmi scriai în fiecare lună: „Nu uita jumătatea ta de credit.”
Radu păli. Nu știa că Ana păstrase conversațiile.
— Putem rezolva totul fără străini, spuse el mai încet.
— Doisprezece ani am rezolvat fără străini. Rezultatul se află acum la avocatul meu.
A doua zi, Radu își angajă propriul avocat. În răspunsul oficial, susținea că nu existase nicio înșelăciune, iar transferurile reprezentaseră contribuția voluntară a Anei la bugetul familiei. Pretindea că nu ascunsese achitarea creditului, ci doar nu considerase necesar să discute detaliile tehnice.
Totuși, explicația lui se potrivea greu cu cererea de a mări plata din cauza „modificării dobânzii bancare”. Iar mesajele în care o avertiza pe Ana cu privire la penalitățile pentru întârziere fuseseră trimise după radierea ipotecii.
Au început negocierile. La început, Radu accepta să returneze doar 50.000 de lei. Apoi propuse 100.000 de lei și ceru ca Ana să renunțe la pretențiile privind renovările. Ea nu acceptă.
— Procesul poate dura mult, o avertiză avocatul. — Și nu putem garanta că se va recupera întreaga sumă solicitată.
— Înțeleg.
— Atunci stabiliți-vă o limită. Ce este mai important pentru dumneavoastră: suma maximă sau posibilitatea de a încheia mai repede această poveste?
Timp de câteva zile, Ana reciti extrasele. În spatele fiecărei cifre se afla ceva concret: o excursie anulată, ture suplimentare, un palton pe care nu și-l cumpărase pentru că „luna aceasta banca retrage asigurarea”. Dar nu mai era vorba, în primul rând, despre bani. Dacă accepta acum o sumă simbolică, Radu avea să rămână din nou convins că făcuse totul corect.
După două luni, părțile se întâlniră în biroul unui notar. Radu părea obosit. Ceasul scump nu-i mai era la mână, iar mașina fusese pusă la vânzare. Contul lui de investiții exista, dar în el se aflau mult mai puțini bani decât presupusese Ana: o parte îi pierduse în tranzacții riscante, iar o parte o cheltuise.
— Ultima ofertă, spuse avocatul lui. — 350.000 de lei imediat și încă 100.000 de lei în plăți egale, pe durata a doi ani. În schimb, doamna Ana renunță la celelalte pretenții patrimoniale legate de apartament.
Ana își privi avocatul. Acesta încuviință aproape imperceptibil: oferta era rezonabilă și o scutea de ani de procese.
— Cu garanții pentru plăți, spuse ea. — Dacă Radu ratează chiar și două plăți, toată suma rămasă devine exigibilă imediat.
— Nici aici nu ai încredere în mine? zâmbi amar Radu.
— Am avut doisprezece ani pentru încredere.
Condițiile fură introduse în acord. Primii 350.000 de lei îi transferă Radu după ce vându mașina și o parte din investiții. Restul plăților au fost stabilite printr-un document separat. După încă câteva săptămâni, divorțul a fost finalizat.
Din apartament, Ana luă doar câteva lucruri cumpărate pentru ea însăși. Bucătăria, ferestrele și baia i le lăsă lui Radu. El stătea pe hol în timp ce mutătorii îi scoteau fotoliul și biblioteca.
— Chiar ești gata să distrugi o căsnicie din cauza banilor? întrebă el.
Ana se opri în dreptul ușii.
— Nu din cauza banilor. Ci pentru că ai privit cum economisesc, cum muncesc în weekenduri și cum mă tem să nu întârzii cu un credit inexistent. Și nu m-ai oprit nici măcar o dată.
— Eu ne asiguram stabilitatea.
— Tu îți asigurai apartamentul, renovările, mașina și economiile. Iar mie îmi lăsai sentimentul că îi datorez mereu ceva cuiva.
Radu voia să spună ceva, dar Ana puse cheile pe comodă și ieși.
Primele luni în noul apartament fură neobișnuite. Ana tresărea în ziua de cinci, de parcă urma să primească din nou o notificare despre plată. Apoi deschidea aplicația bancară și vedea că banii rămâneau în contul ei.
Nu își cumpără o mașină scumpă și nu plecă într-o călătorie în jurul lumii. Mai întâi își făcu un fond de rezervă, apoi alese un apartament mic, cumpărat cu credit ipotecar, de data aceasta pe numele ei. Înainte de a semna contractul, Ana citi fiecare pagină și o rugă pe angajata băncii să-i explice încă o dată graficul de plăți.
— Doriți să primiți notificări lunar? o întrebă aceasta.
— Vreau să văd tot: soldul, dobânzile și fiecare debitare.
Un an mai târziu, Ana o invită pe Laura la petrecerea de casă nouă. În apartament încă nu era mobilă scumpă: o masă simplă, două fotolii și biblioteca care se mutase împreună cu ea. Dar, în bucătărie, se afla dosarul cu contractul, iar pentru el nu era nevoie de cheie.
— Nu regreți că nu ai mers până la capăt și nu ai cerut toți banii? întrebă Laura.
Ana privi notificarea despre prima rată pentru propriul ei apartament.
— Radu nu mi-a dat înapoi tot ce mi-a luat. Dar cel mai important este că nu mai trăiesc într-un loc unde adevărul este ținut într-un sertar încuiat.
Închise aplicația bancară și, pentru prima dată în doisprezece ani, știa exact pentru ce plătise.